


Síntesis
El objetivo de los requerimientos de información en la solicitud de Devolución de Impuestos a favor de Impuesto al Valor Agregado, tuvo por objeto contar con los elementos necesarios para verificar la procedencia de la devolución solicitada.
En este contexto, el servicio de devolución de impuestos brindado por nuestra firma ST STRATEGO consistió en la revisión de diversa documentación contable y fiscal que es solicitada al cliente con anticipación, para la verificación de forma inicial de la procedencia del saldo a favor, posteriormente realizar la presentación de la solicitud de devolución y solventar todos los requerimientos de información que emita la Autoridad Fiscalizadora, obteniendo de manera favorable las autorizaciones correspondientes.
Antecedentes
En este caso, nuestro cliente presentó diversas solicitudes de devolución de saldo a favor respecto a los período de julio y septiembre del ejercicio 2024 y junio 2025; seguido de esto, la Administración General de Grandes Contribuyentes del Servicio de Administración Tributaria emitió un primer requerimiento de información y documentación, con el fin de dar seguimiento al trámite. En términos generales, la autoridad solicitó lo siguiente:
1.- Escrito firmado en forma autógrafa por el representante legal, por medio del cual dé contestación en forma general a cada uno de los puntos solicitados en el presente oficio de requerimiento.
2.- Escrito libre en el que manifieste clara y detalladamente las operaciones que dieron origen al saldo a favor del impuesto al valor agregado en cantidad de ***********, correspondiente al periodo de julio de 2024 determinado por ****************, y ratificar, si el importe solicitado en devolución del Impuesto al Valor Agregado no ha sido anteriormente acreditado o solicitado en devolución. La información deberá ser anexada en una carpeta denominada “Punto 2_Ficha 8”.
3.- En cuanto al “IVA A CARGO”, aportar el catálogo de productos que enajena, deberá contener las características propias de cada producto y el nombre de la marca comercial.
De igual forma solicito la integración de al menos el 80% del importe antes citado, por producto de los actos o actividades gravados a la tasa del 0% otros.
En la columna “FUNDAMENTO LEGAL” deberá indicar el artículo, fracción e inciso de la Ley del Impuesto al Valor Agregado en el cual se ubica.
Escrito con la indicación si fue mediante sentencia firme, recurso administrativo o decreto que le permita considerar productos a la tasa del 0% del impuesto al valor agregado, deberá aportar copia legible de dicho documento. En caso de haber considerado como fundamento legal para aplicar la tasa del 0% del impuesto al valor agregado en la enajenación del producto, alguna regla de la Resolución Miscelánea Fiscal especifique el número de dicha regla, así como la fracción, inciso, numeral y párrafo.
4.- En cuanto a las exportaciones llevadas a cabo por nuestro cliente, solicito la descripción de bienes que fueron exportados, su forma de adquisición, o si sufrieron de alguna modificación por parte de nuestro cliente. Si es el caso de que se tratara de adquisición de bienes debíamos aportar documentación soporte, y de ser el caso si a dichas operaciones le eran aplicables retenciones. (Exportaciones Sensibles)
5.- En cuanto al “IVA ACREDITABLE”, se solicita la totalidad en 2 papeles de trabajo con las integraciones del 80% y del 20%.
6.- Respecto al “IVA RETENIDO” solicitó la integración en un papel de trabajo estado de cuenta bancario, y deberá estar correlacionado y/o cruzado con los estados de cuenta bancarios que se anexen.
7.- Instrumento notarial e identificación del representante legal.
En atención al requerimiento formulado a nuestro cliente, se presentó ante la autoridad la información y documentación solicitada, no obstante, la Autoridad encuadro los préstamos intercompañia realizados por nuestro cliente como un modelo de riesgo.
Para un mejor entendimiento del tema de modelo de riesgo no debemos perder de vista que el SAT puede considerar los préstamos intercompañía como una operación susceptible de revisión dentro de sus modelos de riesgo, más que nada, cuando se trata de operaciones entre partes relacionadas que generan intereses, movimientos financieros o efectos en impuestos como ISR e IVA. El riesgo no deriva por sí mismo de que el préstamo sea celebrado entre empresas del mismo grupo, sino de la necesidad de acreditar que la operación efectivamente existió, que los recursos fueron entregados y utilizados para fines relacionados con la actividad del contribuyente y que los intereses pactados y pagados corresponden a una operación real y debidamente documentada. Por ello, la autoridad puede comparar la información contenida en contratos, estados de cuenta, registros contables, CFDI, declaraciones y demás documentación para identificar inconsistencias o elementos que justifiquen una revisión.
Por esto mismo, un elemento del modelo de riesgo puede encontrarse en la trazabilidad de los recursos. En préstamos intercompañía, la autoridad puede prestar especial atención a la correspondencia entre el contrato, el depósito del principal, los pagos posteriores, la determinación de intereses y, en su caso, la aplicación de los recursos a gastos, inversiones u otras operaciones de la empresa. La existencia de operaciones financieras entre compañías relacionadas, especialmente cuando los saldos permanecen durante periodos prolongados o se generan intereses, puede llevar a la autoridad a solicitar información adicional para verificar que no se trate únicamente de movimientos contables o financieros sin sustancia económica. En consecuencia, la documentación bancaria y contable que permita seguir el flujo del préstamo constituye un elemento importante para demostrar la materialidad y realidad de la operación.
Asimismo, tratándose de intereses derivados de préstamos intercompañía que se consideran para efectos de una solicitud de devolución de IVA, el análisis de riesgo puede vincularse con la procedencia del acreditamiento, por lo que resulta necesario demostrar no solamente que el interés fue efectivamente pagado, sino también su relación con las actividades del contribuyente y el cumplimiento de los requisitos previstos en la LIVA. En este sentido, la revisión de la autoridad puede abarcar la relación entre el financiamiento obtenido y las operaciones que originaron su utilización, así como la documentación que permita identificar el origen, destino y aplicación de los recursos. Por ello, frente a un requerimiento, la defensa debe centrarse en desvirtuar los elementos que podrían generar el riesgo fiscal, acreditando mediante contrato, transferencias bancarias, registros contables, comprobantes de pago de intereses y documentación de las operaciones financiadas que el préstamo fue real, que los recursos fueron efectivamente utilizados por la empresa y que los intereses corresponden a una obligación financiera vinculada con su operación.
En virtud de lo anterior, el SAT emitió un segundo requerimiento de información y documentación, consistente en lo siguiente:
- Respecto a la erogación cuya descripción es “préstamos intercompañías”, se solicita aporte lo siguiente: papel de trabajo en archivo electrónico (formato .xlsx).
- Aportar en archivo electrónico copia legible en formato (PDF.), de los contratos que amparen dichos prestamos, así como de los estados de cuenta donde se vean reflejados los depósitos recibidos de los préstamos en cuestión.
- Escrito libre en el cual explique en que fueron utilizados dichos préstamos, es decir explique el destino que le dio a los recursos recibidos.
- Aportar la documentación que demuestre el destino que le dio a cada uno de los recursos antes relacionados o si bien en caso de que el destino haya sido para pago a proveedores, deberá aportar papel de trabajo en formato (.xls) en la cual integre cada uno de los pagos a dichos proveedores.
- Escrito libre mediante el cual manifieste a detalle el destino que le dio al remanente. En caso de que el remanente de depósito recibido haya sido destinado para la adquisición de acciones deberá aportar digitalización en formato “.pdf” del contrato de compraventa de las acciones incluyendo sus anexos, adenda, apéndices y modificaciones, en caso de que se encuentre celebrado en lengua extranjera deberá anexar el documento original de su traducción al español.
- Ahora bien, en caso de que el remanente de depósito recibido haya sido destinado para aportaciones de capital, deberá aportar acta de asamblea, así mismo, manifieste bajo protesta de decir verdad, como cumple con lo establecido en la fracción VII del artículo 27 de la Ley del Impuesto al Valor Agregado, en relación con la fracción I del artículo 5 de la Ley del Impuesto al Valor Agregado.
En el plazo legal fue presentada en el Buzón Tributario la información y documentación solicitadas por la autoridad fiscal.
Acciones realizadas
Conforme lo anterior, ST STRATEGO implementó diversas estrategias fiscales, siempre en torno a la normatividad vigente en el período solicitado en devolución, encaminadas a demostrar la procedencia del saldo a favor solicitado. Las acciones se detallan a continuación:
1. Redacción de escritos técnicos y jurídicos.
- Elaboración de escritos libres fundamentados en la Ley del IVA, el Código Fiscal de la Federación, la Resolución Miscelánea Fiscal aplicable, tesis y jurisprudencias, entre otros.
- Narrativa clara sobre el objeto social del cliente, el origen de los préstamos intercompañía, sus incrementos en el tiempo, el destino de los recursos y la vinculación con la actividad económica principal.
- Inclusión de fundamentos legales específicos (artículos, fracciones e incisos) que respaldan la procedencia del acreditamiento y devolución.
- Fundamentación y motivación respecto a la estricta indispensabilidad de los préstamos intercompañias, que justifique la deducibilidad y el acreditamiento del respectivo IVA.
2. Integración de papeles de trabajo especializados
- Desarrollo de archivos en formato Excel con cálculos detallados de intereses, amortizaciones, origen, incremento y destino de cada préstamo.
- Integración de conciliaciones entre estados de cuenta bancarios, registros contables y CFDI recibidos, asegurando trazabilidad completa de los recursos.
- Segmentación del IVA acreditable en porcentajes del 80% y 20%, conforme lo solicitado por la autoridad, con soporte documental correlacionado.
3. Documentación soporte y trazabilidad financiera
- Digitalización y entrega de contratos de préstamo, modificaciones, adendas y anexos, incluyendo traducciones certificadas en caso de documentos en lengua extranjera.
- Presentación de estados de cuenta bancarios que acreditan depósitos, destinos de los préstamos, movimientos financieros y pagos de intereses, vinculados con operaciones reales y materialmente comprobables.
- Integración de papeles de trabajo que demuestran la aplicación de los recursos a proveedores, inversiones y operaciones vinculadas con la actividad económica.
4. Atención puntual a requerimientos de riesgo fiscal
- Identificación de los elementos que la autoridad consideró como “modelo de riesgo” y preparación de argumentos técnicos para desvirtuarlos.
- Acreditación de la materialidad de los préstamos intercompañía mediante evidencia documental y narrativa jurídica.
- Manifestación bajo protesta de decir verdad sobre el cumplimiento de requisitos legales de la LISR, LIVA, CFF y diversa normatividad fiscal vigente en el periodo solicitado en devolución.
5. Estrategia de defensa preventiva
- Anticipación a posibles observaciones de la autoridad mediante la preparación de documentación adicional que respalde la operación (actas de asamblea, contratos certificados, etc.).
- Elaboración de escritos explicativos sobre el destino de remanentes, asegurando que cada recurso recibido tuviera soporte documental y jurídico.
- Refuerzo de la narrativa con criterios jurisprudenciales y administrativos aplicables, fortaleciendo la defensa técnica del contribuyente.
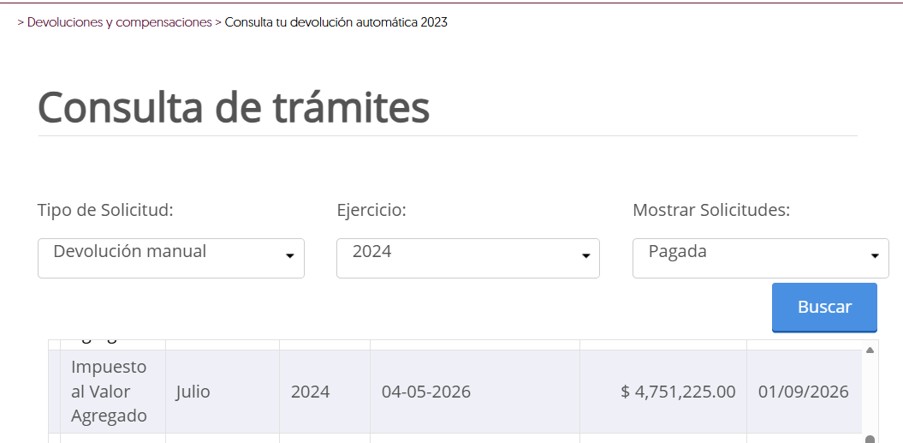
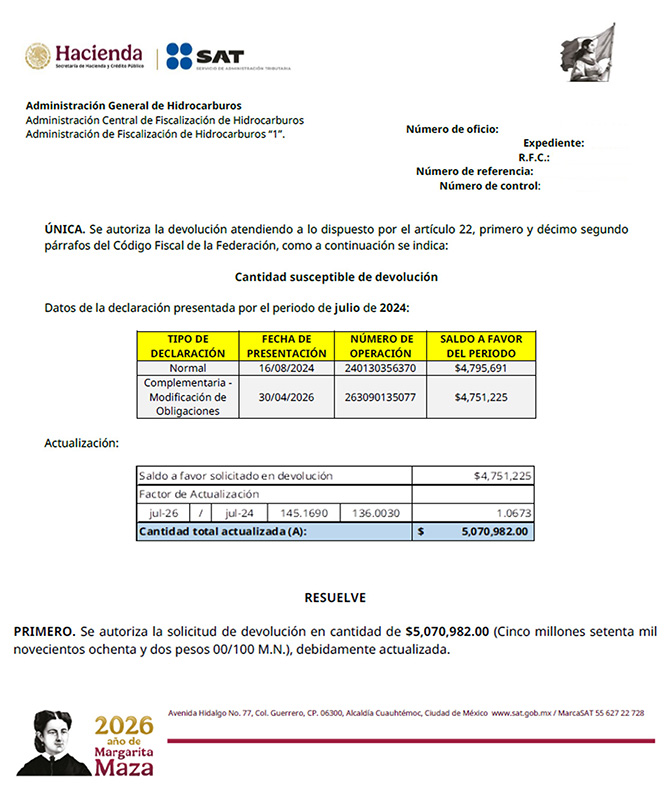
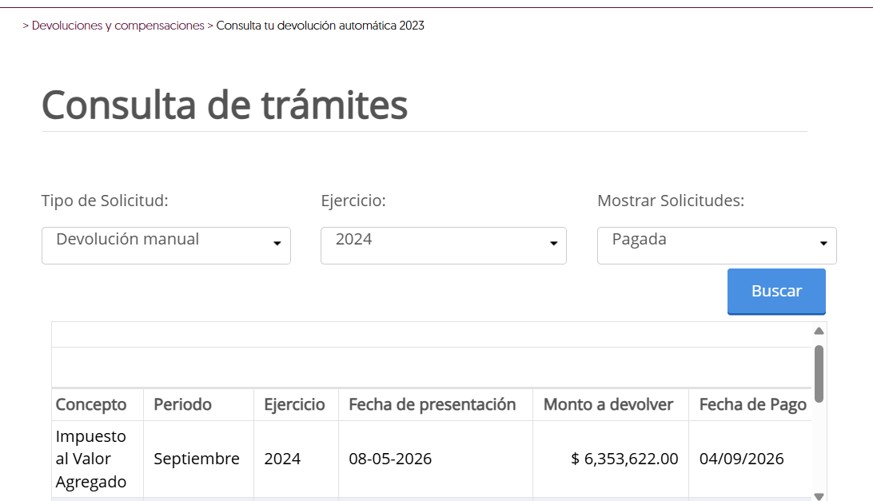
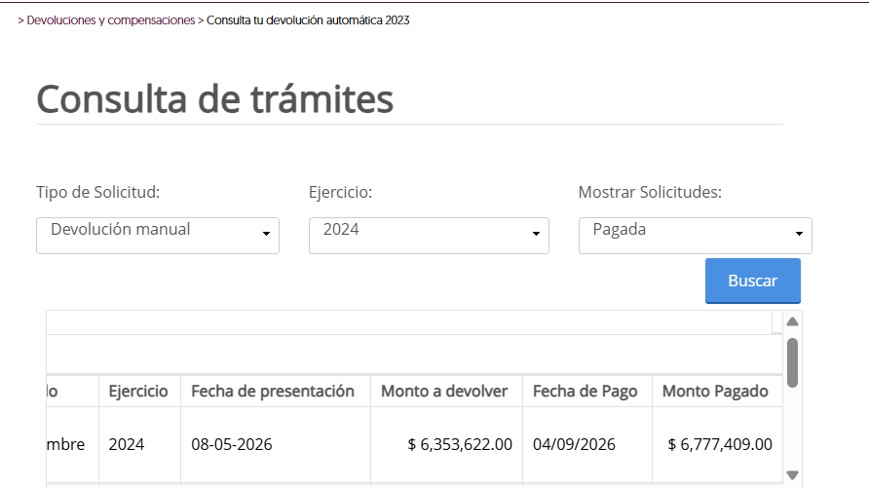
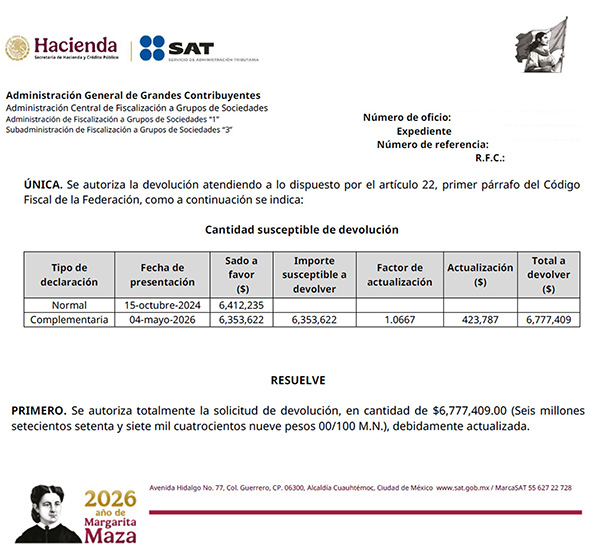
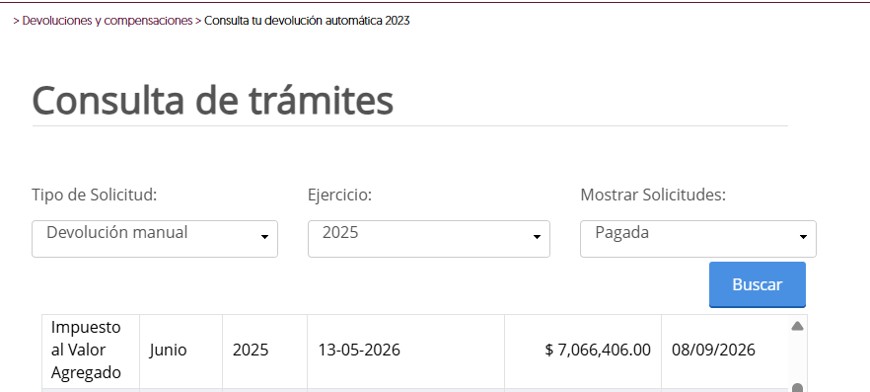
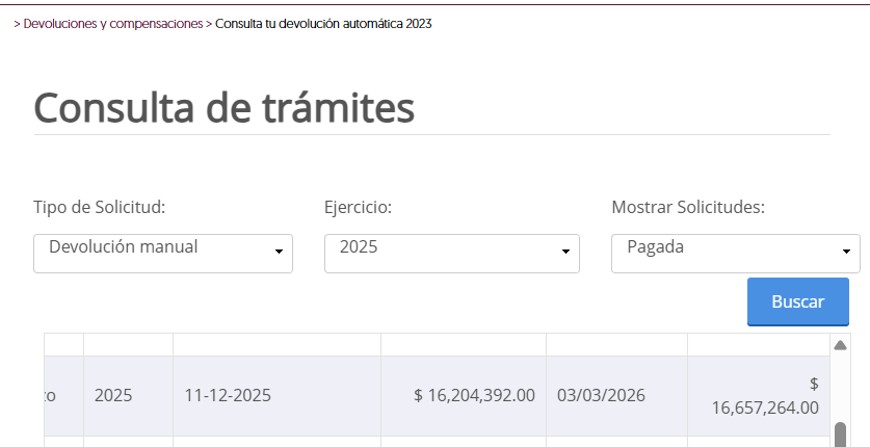
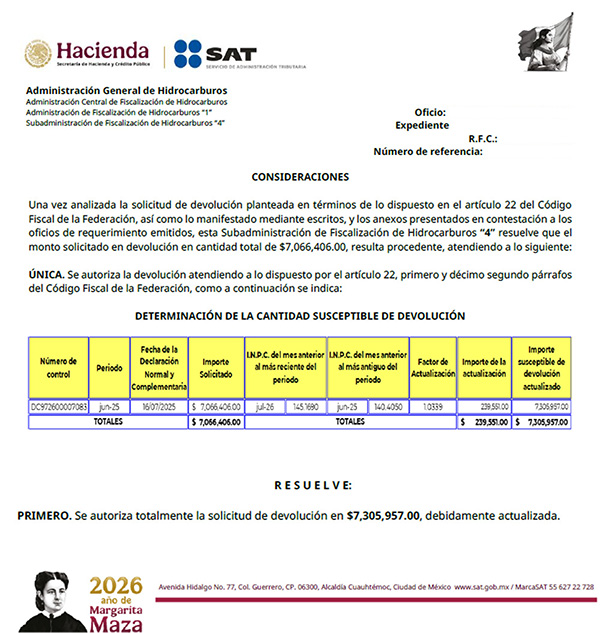
(Se reproduce a continuación, como referencia, el extracto correspondiente a la autorización de devolución; por razones de confidencialidad se suprimen los datos personales y oficiales.)
Julio 2024
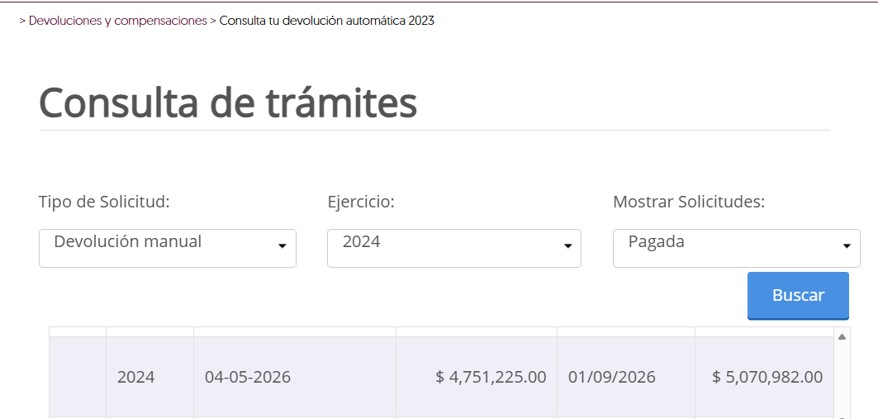
Septiembre 2024
Junio 2025
Conclusión
Como resultado del servicio integral de consultoría fiscal de ST STRATEGO, que abarcó la validación previa del saldo a favor, la integración del expediente, la atención estratégica de los requerimientos de información y la representación de nuestro cliente ante la autoridad, el SAT emitió una resolución favorable y autorizó en su totalidad la devolución del saldo a favor de IVA correspondiente al periodo de julio de 2024.
Este resultado confirma que una devolución de IVA ante el SAT exitosa no depende solo de presentar la solicitud. También exige una defensa técnica sólida en cada etapa del trámite: validar previamente el saldo a favor, integrar un expediente con soporte documental robusto y atender de forma estratégica los requerimientos de información emitidos por la Administración General de Grandes Contribuyentes.
En particular, el caso demuestra la importancia de acreditar la materialidad y la trazabilidad de los préstamos intercompañía cuando la autoridad los identifica dentro de sus modelos de riesgo. Mediante contratos, estados de cuenta, conciliaciones contables, CFDI y escritos debidamente fundamentados en la Ley del IVA, el Código Fiscal de la Federación y la Resolución Miscelánea Fiscal, fue posible desvirtuar las observaciones de la autoridad y demostrar la procedencia del acreditamiento.
Con ello, nuestro cliente logró la recuperación efectiva de su saldo a favor, con impacto directo en su flujo de efectivo y con plena seguridad jurídica frente a futuras revisiones.
En ST STRATEGO acompañamos a las empresas en todo el proceso de devoluciones de IVA e ISR, desde el diagnóstico fiscal inicial hasta la obtención de la autorización favorable, con un enfoque preventivo que fortalece su cumplimiento fiscal empresarial.
Aviso Legal y Derechos Reservados
El contenido de este artículo tiene fines informativos y de divulgación general. No constituye una opinión legal, asesoría personalizada ni una consulta fiscal específica. En consecuencia, ST STRATEGO no asume responsabilidad alguna derivada de la interpretación o uso que se le dé al presente documento.
Queda estrictamente prohibida la reproducción total o parcial de esta publicación, por cualquier medio o formato, sin autorización previa, expresa y por escrito del autor. Cualquier uso no autorizado será sancionado conforme a lo dispuesto en la Ley Federal del Derecho de Autor y demás disposiciones aplicables.
Si desea ampliar la información aquí presentada o conocer más sobre nuestras soluciones en materia Legal, Fiscal y Comercio Exterior, no dude en contactarnos al correo: info@stratego-st.com