



Antecedentes
Nuestro cliente es una empresa del sector manufacturero con operaciones en Tijuana, Baja California.
Mediante orden de visita domiciliaria de fecha 26 de agosto de 2025, emitida por la Administración Desconcentrada de Auditoría de Comercio Exterior del Pacífico Norte, con sede en Baja California, de la Administración General de Auditoría de Comercio Exterior del SAT, la autoridad inició el ejercicio de facultades de comprobación. Su objeto era verificar el cumplimiento de las obligaciones en materia de Impuesto General de Importación, IVA, Derecho de Trámite Aduanero, ISAN e IEPS, así como de las regulaciones y restricciones no arancelarias y normas oficiales mexicanas aplicables.
El 11 de febrero de 2026, la autoridad amplió la visita a una de las plantas industriales de la empresa, con una superficie aproximada de 17,800 metros cuadrados, y detectó lo siguiente:
- Inventario físico de maquinaria de procedencia extranjera
Se levantó el inventario de 50 equipos industriales usados: prensas dobladoras e hidráulicas, máquinas cortadoras, equipos de corte por plasma y láser, y soldadoras. Los equipos eran originarios de Estados Unidos, China, Corea, Japón y Taiwán.
- Falta de documentación en el acto
Al serle requerida la documentación que amparara la legal importación, estancia o tenencia de la maquinaria, la persona que atendió la diligencia manifestó no contar con ella en ese momento.
- Embargo precautorio e inicio del PAMA
Con base en lo anterior, la autoridad presumió cometidas las infracciones previstas en el artículo 176, fracciones I, II y X, de la Ley Aduanera. Ordenó el embargo precautorio de la totalidad de la maquinaria, con fundamento en los artículos 60, 144, 151 y 155 del mismo ordenamiento, e inició el Procedimiento Administrativo en Materia Aduanera, con un plazo de diez días hábiles para ofrecer pruebas y formular alegatos.
El embargo comprometía equipos esenciales para la operación productiva de la planta. Además, exponía al cliente a la determinación de contribuciones omitidas, multas y la posible pérdida de la maquinaria en favor del Fisco Federal.
Acciones realizadas
Ante el embargo precautorio, ST STRATEGO asumió de manera inmediata la defensa legal y técnica del asunto. La estrategia integral buscó acreditar la legal estancia de la totalidad de la maquinaria embargada.
1. Rastreo e integración documental de 50 equipos.
Se llevó a cabo una investigación documental exhaustiva para localizar los pedimentos de importación y las facturas de cada uno de los equipos. Varios habían sido importados hace más de veinte años: los pedimentos localizados abarcan operaciones desde el año 2000 hasta 2025, con diversas claves de pedimento.
Para cada equipo se vinculó su número de serie, marca y modelo con la información declarada en el pedimento correspondiente, conforme a los artículos 36-A, fracción I, y 146 de la Ley Aduanera.
2. Presentación oportuna de pruebas y alegatos
Dentro del plazo legal de diez días hábiles, se presentó el escrito de pruebas y alegatos con los pedimentos y facturas que amparaban la legal estancia de la maquinaria.
Posteriormente se presentaron escritos complementarios para reforzar la defensa. En ellos se acreditó, entre otros puntos, que parte de la maquinaria ya había sido objeto de un procedimiento previo en el que se determinó su situación fiscal en materia de comercio exterior.
3. Prueba de inspección ocular
Se solicitó y desahogó la prueba de inspección ocular sobre los equipos en los que el inventario de la autoridad presentaba inconsistencias en sus datos de identificación, como modelo o número de serie.
En la diligencia del 17 de junio de 2026 se constataron los datos reales de identificación de los equipos. Así se demostró su coincidencia con los pedimentos exhibidos y se corrigieron los errores asentados en el acta original.
4. Aplicación de beneficios como Operador Económico Autorizado
Para uno de los equipos se invocó el beneficio de la regla 7.3.3, fracción I, de las Reglas Generales de Comercio Exterior, aplicable a empresas con Registro en el Esquema de Certificación de Empresas, modalidad Operador Económico Autorizado. Se aportó el reporte de descargas del módulo de activo fijo del sistema de control de inventarios.
5. Seguimiento personal ante la autoridad
El equipo de ST STRATEGO dio seguimiento puntual al expediente durante todas las etapas del procedimiento. Atendió cada requerimiento y aportó la información complementaria necesaria hasta la emisión de la resolución.
Resultados
Nuestro cliente es una empresa del sector manufacturero con operaciones en Tijuana, Baja California.
Mediante orden de visita domiciliaria de fecha 26 de agosto de 2025, emitida por la Administración Desconcentrada de Auditoría de Comercio Exterior del Pacífico Norte, con sede en Baja California, de la Administración General de Auditoría de Comercio Exterior del SAT, la autoridad inició el ejercicio de facultades de comprobación. Su objeto era verificar el cumplimiento de las obligaciones en materia de Impuesto General de Importación, IVA, Derecho de Trámite Aduanero, ISAN e IEPS, así como de las regulaciones y restricciones no arancelarias y normas oficiales mexicanas aplicables.
El 11 de febrero de 2026, la autoridad amplió la visita a una de las plantas industriales de la empresa, con una superficie aproximada de 17,800 metros cuadrados, y detectó lo siguiente:
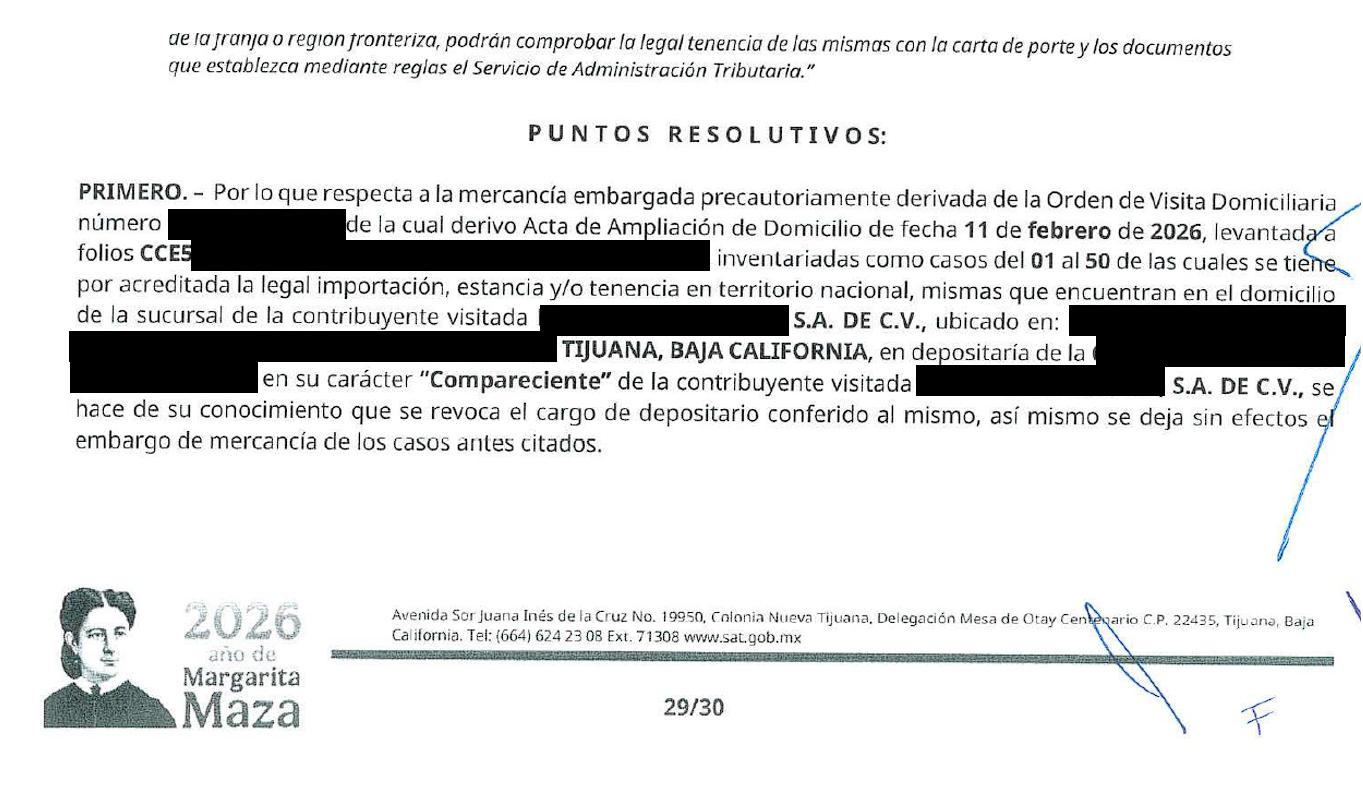
(Se reproduce a continuación, como referencia, el extracto correspondiente a la resolución; por razones de confidencialidad se suprimen los datos personales y oficiales.)
Conclusión
El presente caso reviste un grado de complejidad técnica considerable, por el volumen de equipos embargados y por la antigüedad de las operaciones de importación, algunas de hace más de dos décadas. A ello se sumó la necesidad de vincular con precisión los datos de identificación de cada equipo con su pedimento, incluso cuando el inventario levantado por la autoridad contenía errores. La atención de estas exigencias requirió un dominio simultáneo de la normativa aduanera, la estrategia procesal y la gestión documental del cliente.
Casos como este demuestran que un embargo precautorio no tiene por qué traducirse en un crédito fiscal ni en la pérdida de activos estratégicos, siempre que la defensa se atienda de manera oportuna y técnicamente sólida.
En ST STRATEGO ofrecemos un acompañamiento integral a nuestros clientes a través de nuestros servicios de Defensa Legal y Fiscal, Comercio Exterior, Auditoría, Certificación y Consultoría, con el respaldo de un equipo multidisciplinario con experiencia en el sector público y privado, así como procesos certificados bajo la Norma ISO 9001:2015.
Aviso Legal y Derechos Reservados
El contenido de este artículo tiene fines informativos y de divulgación general. No constituye una opinión legal, asesoría personalizada ni una consulta fiscal específica. En consecuencia, ST STRATEGO no asume responsabilidad alguna derivada de la interpretación o uso que se le dé al presente documento.
Queda estrictamente prohibida la reproducción total o parcial de esta publicación, por cualquier medio o formato, sin autorización previa, expresa y por escrito del autor. Cualquier uso no autorizado será sancionado conforme a lo dispuesto en la Ley Federal del Derecho de Autor y demás disposiciones aplicables.
Si desea ampliar la información aquí presentada o conocer más sobre nuestras soluciones en materia Legal, Fiscal y Comercio Exterior, no dude en contactarnos al correo: info@stratego-st.com